原価上昇の差異は、どこから生じているのか
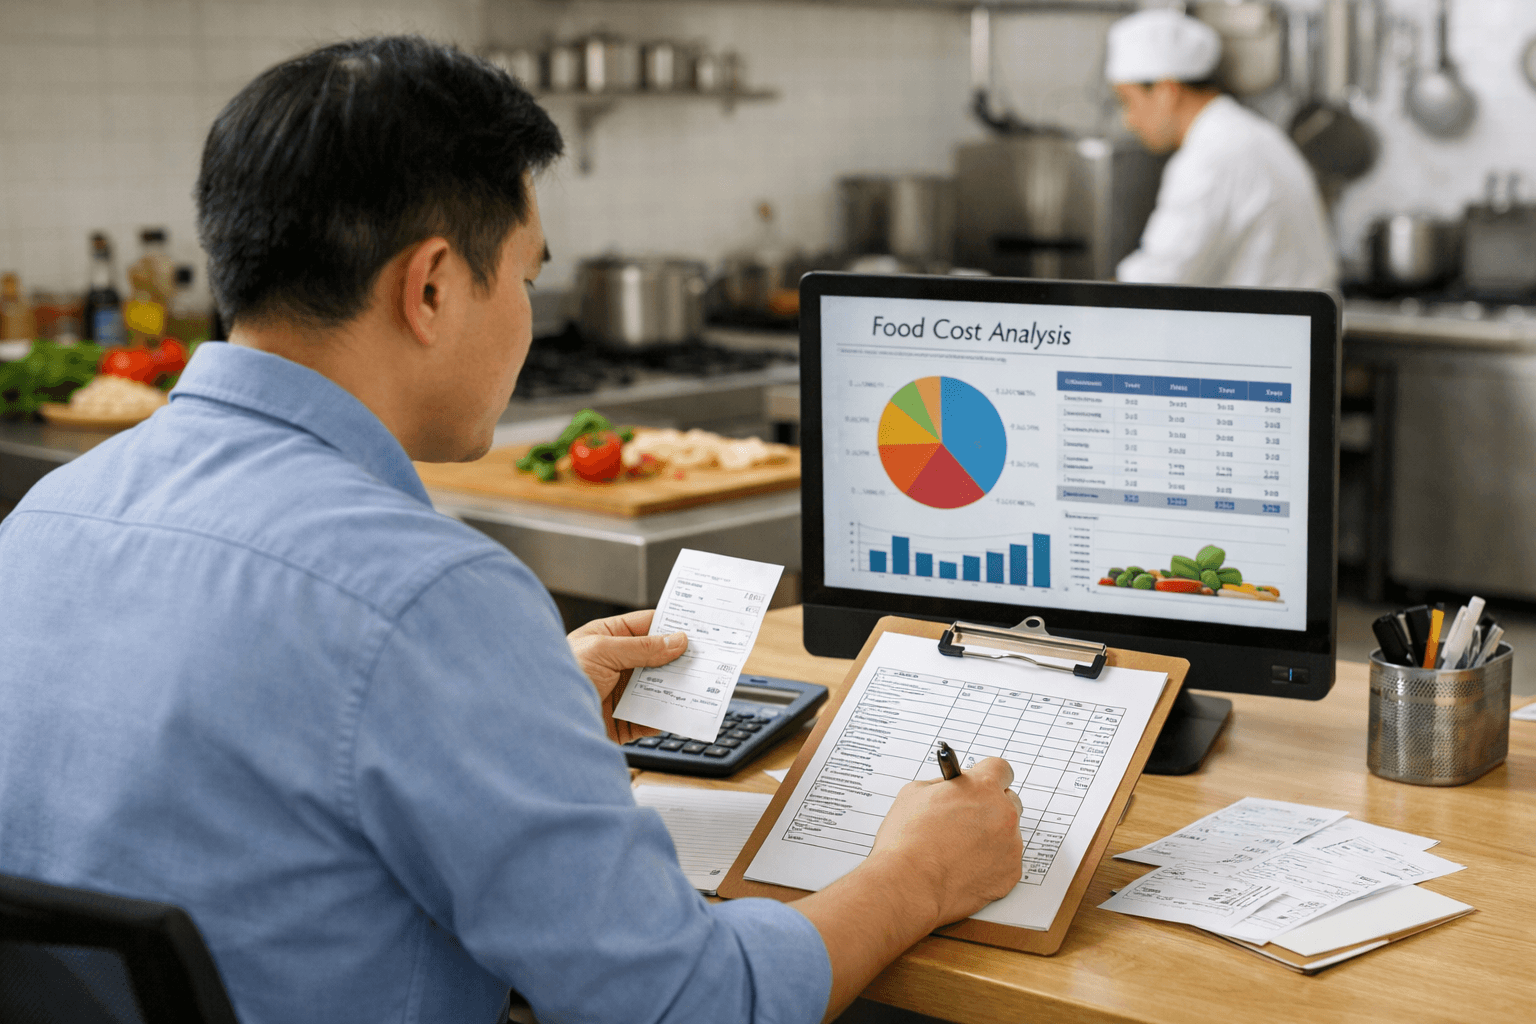
理論食材原価と実際食材原価が離れていても、厨房やドリンク担当に「もっと節約を」と伝えるだけでは原因は分かりません。ポーション、下処理後の歩留まり、廃棄、棚卸数量、更新されていない仕入単価を照合する必要があります。
比率は調査の手掛かりであり、差額のすべてが食材の紛失を示す証拠ではありません。以下は飲食店向けに編集部が提案する確認手順です。合計値から、確認すべき食材、工程、シフトへと掘り下げます。
理論原価と実際原価を正しく理解する
ブリティッシュコロンビア州政府のツールキットでは、各メニューの標準原価と販売数から理論原価を求めます。実際原価は、在庫の増減から算出した消費額に正当な調整を加えたものです。両者の対象期間と売上範囲をそろえる必要があります。
| 指標 | 比率の計算 |
|---|---|
| 理論 | 合計(販売数 × 一食当たり標準原価)÷ 対応する売上 × 100 |
| 実際 | (期首在庫 + 仕入 − 期末在庫、正当な調整後)÷ 対応する売上 × 100 |
| 差異 | 実際比率 − 理論比率(パーセントポイント) |
返品、在庫移動、従業員食などの扱いを記録します。食材原価を、関係のない部門を含む売上で割らないようにします。この指標は食材原価率であり、店舗の総費用や利益そのものではありません。
飲食店のロスを調べる7ステップ
ステップ1:在庫・仕入・売上の期間をそろえる
データを集める前に期間の開始・終了時点を決めます。日曜夜の棚卸と月曜までの売上は、そのまま比較できません。仕入伝票、返品伝票、在庫移動記録を同じ資料にまとめます。
ステップ2:棚卸数量と単位を確認する
同じ保管場所を数え、単位を統一し、原材料と仕掛品を区別します。ボトルで仕入れてミリリットルで使うソースには換算ルールが必要です。原材料と、それから作った仕掛品の全額を二重計上しないようにします。

ステップ3:レシピと歩留まりを確認する
コネチカット州教育局は、標準レシピが安定した出来上がり量とポーションに役立つと説明しています。原資料は学校給食向けですが、この原則は店舗のレシピ作成にも参考になります。学校給食の要件を商業店舗に適用するという意味ではありません。
食材量、作り方、出来上がり量、盛付け器具を記録し、普段のバッチ量と設備で試します。20食分の想定なのに通常は17食分しか取れない場合、原価計算に使う前に前提を確認します。これは説明用の例であり、調査結果ではありません。
ステップ4:実際の販売構成と対象期間の単価で理論原価を出す
各メニューの販売数に一食当たりの標準食材原価を掛けて合計します。共通の目標比率だけでは販売構成を反映できません。仕入価格が上がっても古い低単価を使えば理論原価は過小になります。価格が下がった場合、誤差の方向は逆になり得ます。
ステップ5:実際原価を計算し、金額と比率を残す
期首在庫に仕入を加え、期末在庫を引き、証憑に基づく調整を行います。対象範囲をそろえた原価を対応する売上で割り、100を掛けます。金額は影響の大きさを、比率は売上規模の違う期間との比較を示します。
ステップ6:仕入価格と使用量の変化を分ける
編集部は二つに分けた確認を提案します。仕入側では単価、規格、値引き、使用側では歩留まり、ポーション、作り過ぎ、作り直し、廃棄を見ます。帳簿上の差異だけで、個人や特定シフトの責任とは判断できません。

ステップ7:具体的に割り当て、結果を再確認する
「分量に注意する」ではなく、差異が出ているメニューの分量を量り、現行レシピと照合し、決めた日に結果を記録する、といった測れる作業にします。これは業務の進め方の提案であり、一つの対応ですべての差異がなくなるという約束ではありません。
確認後の対応表
| 差異 | 確認内容 | 対応後の確認資料 |
|---|---|---|
| 複数メニューで原価上昇 | 共通食材の単価と規格 | 伝票と更新済み原価表 |
| 価格は安定しているが一品に差異 | ポーション、歩留まり、作り直し | 試作バッチと実際の分量の測定値 |
| 棚卸日に異常な差異 | 単位、補助倉庫、移動伝票 | 同じ締め時点での再棚卸記録 |
各行に担当者、確認期限、結果を加えます。営業中に注意を伝えただけで完了にせず、確認資料がそろうまで対応を継続します。
食材原価率と利益を混同しない
UF/IFAS Extensionは製造原価とその他の費用を区別し、対象商品と分析期間を明確にするよう説明しています。食材原価率が高いだけでメニューを廃止せず、貢献額、販売数、関連費用も確認して判断します。
理論原価と実際原価の照合は、見栄えのよい比率を作るためではなく、どこで原価が変わったかを説明するためです。手順を飲食店運営ガイドと一緒に保管し、カウンター作業を変えるときはドリンク調製資料も更新して、全シフトで同じ版を使います。
参考資料
Baby Bossとつながる
商品とBaby Bossのサービスをご覧いただくか、お電話ください:1900998880.
Shopee · TikTok · Instagram · Threads · YouTube · LinkedIn · Zalo OA · Pinterest
コメント